ตลอดช่วง 2 ปีที่ผ่านมา ผู้บริโภคชาวไทยได้สัมผัสกับ "สงครามราคา (Price War)" ของรถยนต์ไฟฟ้าอย่างที่ไม่เคยเกิดขึ้นมาก่อนในประวัติศาสตร์ยานยนต์ การลดราคาหลักแสน การเปิดตัวรถรุ่นใหม่ในราคาถูกลงกว่าเดิม และโปรโมชันตัดราคากันอย่างดุเดือด ทำให้ยอดจดทะเบียนรถ EV ในไทยเติบโตก้าวกระโดดจนครองสัดส่วนถึง 30% ของรถยนต์ใหม่
แต่ในอีกด้านหนึ่งของเหรียญ ภาพความเจ็บปวดกำลังเกิดขึ้นกับ ห่วงโซ่อุปทานชิ้นส่วนยานยนต์ไทย (Thai Automotive Supply Chain) ซึ่งเคยเป็นกระดูกสันหลังทางเศรษฐกิจของประเทศมานานกว่า 50 ปี
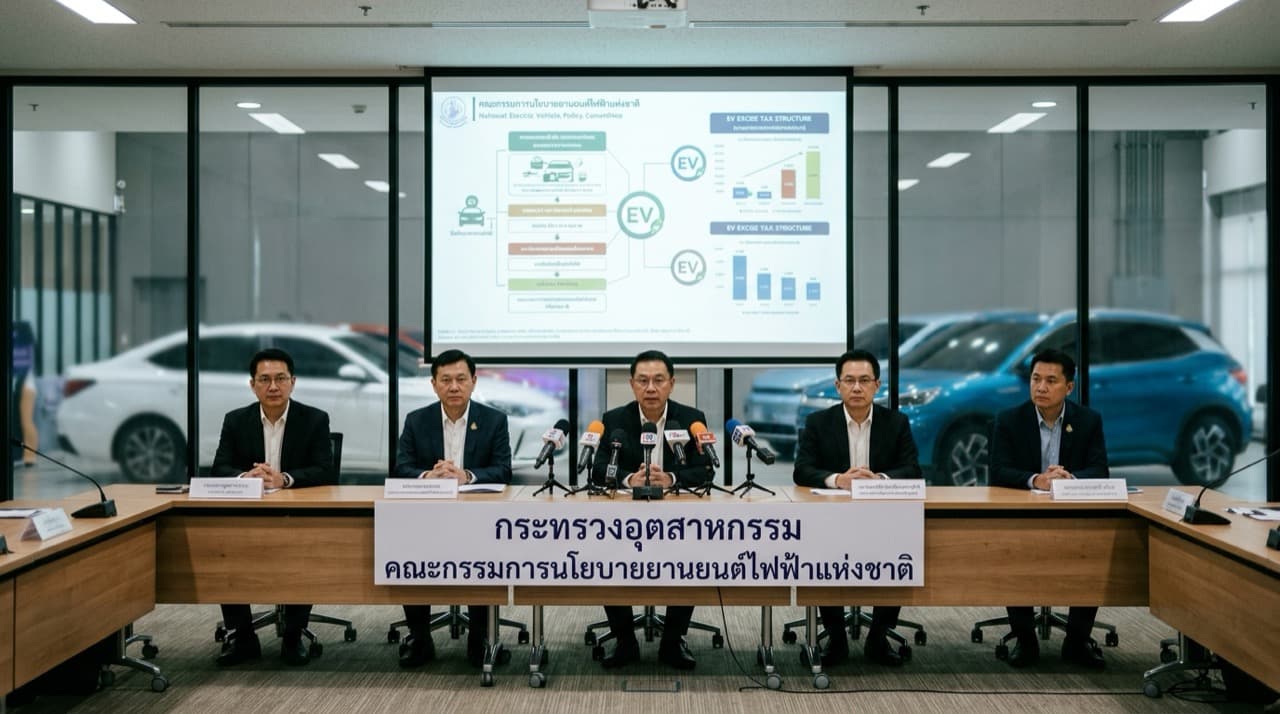
การที่บอร์ด EV ภายใต้การนำของ นายเอกนิติ นิติทัณฑ์ประภาศ ผลักดันโครงสร้างภาษีสรรพสามิตใหม่ 3 Tiers และเตรียมขยับภาษีรถนำเข้า CBU ขึ้นสู่ 30% - 39% คือหมุดหมายสำคัญที่ประกาศว่า: ประเทศไทยกำลังเปลี่ยนสนามรบจากสงครามตัดราคา สู่ 'สงครามชิ้นส่วนในประเทศ (Local Content War)' อย่างเป็นทางการ
ทำไมรัฐบาลไทยถึงยอมให้รถนำเข้าแพงขึ้น?
สำหรับผู้บริโภค การได้ซื้อสินค้าราคาถูกคือสิ่งที่ดีที่สุด แต่ในมุมมองเศรษฐศาสตร์มหภาคและการบริหารประเทศ "การปล่อยให้รถนำเข้าสำเร็จรูปราคาถูกทะลักเข้ามาโดยไม่มีการสร้างมูลค่าในประเทศ คือหายนะทางเศรษฐกิจระยะยาว":
1. เดิมพันด้วยแรงงานไทย 700,000 ตำแหน่ง
อุตสาหกรรมยานยนต์และชิ้นส่วนของไทยมีแรงงานอยู่ในระบบมากกว่า 700,000 คน หากค่ายรถต่างชาติทำเพียงแค่นำเข้ารถสำเร็จรูปจากโรงงานในประเทศต้นทางเข้ามาขาย แรงงานไทยเหล่านี้จะตกงานทันที โรงงานผลิตเครื่องยนต์ เกียร์ ท่อไอเสีย และระบบขับเคลื่อนดั้งเดิมจะปิดตัวลงเป็นโดมิโน
2. การขาดดุลการค้าและเงินไหลออกนอกประเทศ
แม้รถยนต์ไฟฟ้าจะช่วยลดการนำเข้าน้ำมันดิบ แต่การนำเข้ารถ EV สำเร็จรูปคันละ 8 แสนถึง 1.5 ล้านบาท ทำให้เม็ดเงินหลายแสนล้านบาทไหลออกนอกประเทศโดยตรง หากไม่มีการตั้งโรงงานผลิตเซลล์แบตเตอรี่และโครงสร้างในไทย มูลค่าเพิ่ม (Value Added) เกือบทั้งหมดจะตกอยู่กับประเทศต้นทาง
3. ปกป้องค่ายรถที่ลงทุนสร้างโรงงานจริงในไทย
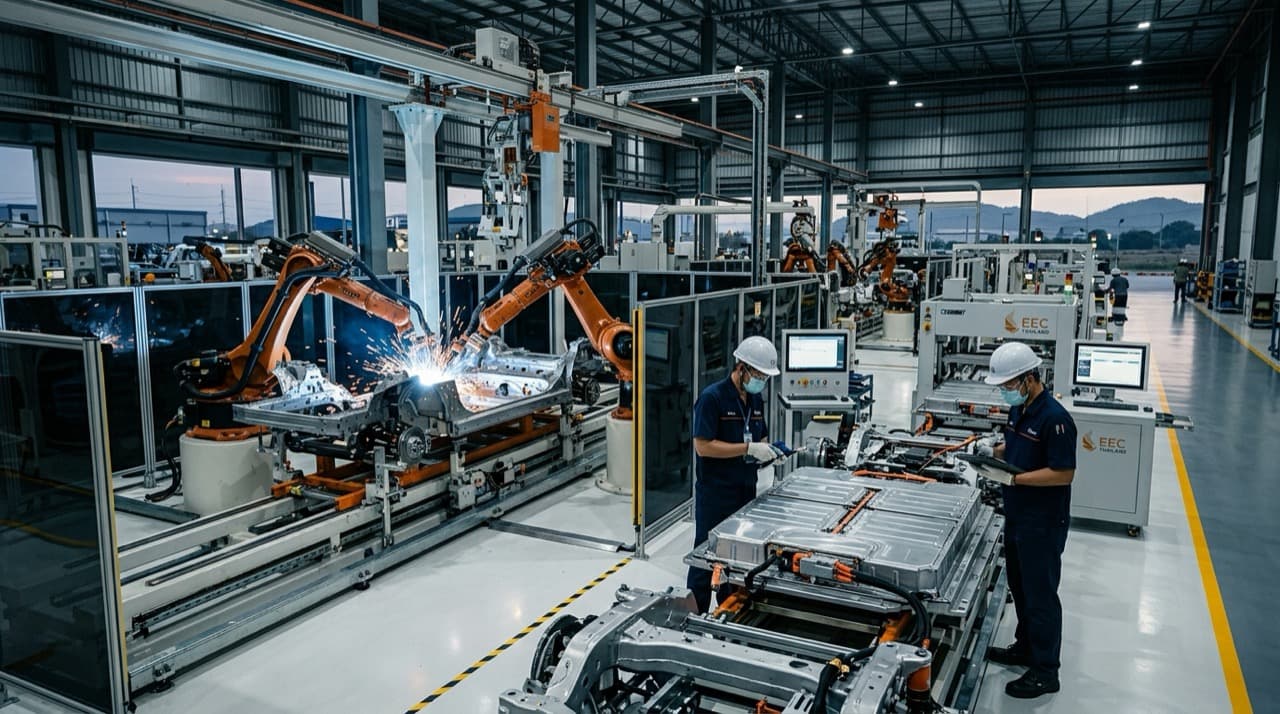
ค่ายรถยนต์อย่าง BYD, GAC Aion, Changan, Great Wall Motor และ MG ได้ทุ่มเงินลงทุนก่อสร้างโรงงานในพื้นที่ EEC รวมกันนับแสนล้านบาท หากรัฐบาลไม่ใช้มาตรการภาษีสกัดรถ CBU โรงงานเหล่านี้ก็อาจไม่สามารถเดินเครื่องได้เต็มกำลังการผลิต (Capacity Utilization) ซึ่งจะส่งผลให้การจ้างงานในไทยหยุดชะงัก
3 เสาหลักของ 'Local Content War' ที่ค่ายรถต้องเผชิญ
ในโครงสร้างภาษีสรรพสามิต Tier 1 (ภาษีต่ำ 2%) รัฐบาลไม่ได้มองแค่การนำชิ้นส่วนมาขันน็อต (CKD Assembly) แต่กำลังบีบให้เกิดการถ่ายทอดเทคโนโลยีและการซื้อของในประเทศผ่าน 3 เสาหลัก:
[ เสาหลัก 1: ห่วงโซ่แบตเตอรี่ในประเทศ ]
  ├── การแพ็กชุดแบตเตอรี่ (Battery Pack Assembly) ในไทย
  └── การจัดหาเซลล์แบตเตอรี่จากโรงงานผลิตเซลล์ที่ตั้งในไทย

[ เสาหลัก 2: ชิ้นส่วนโครงสร้างและระบบช่วงล่าง ]
  ├── การปั๊มขึ้นรูปโครงสร้างตัวถังและเหล็กความแข็งแรงสูงในไทย
  └── การจัดซื้อระบบกันสะเทือน, ยาง, กระจก, สายไฟ และระบบเบรกจาก OEM ไทย

[ เสาหลัก 3: การถ่ายทอดองค์ความรู้และ R&D ]
  ├── การจัดตั้งศูนย์วิจัยและพัฒนา (R&D Center) ในประเทศไทย
  └── การส่งเสริมวิศวกรและแรงงานไทยสู่ทักษะยานยนต์ไฟฟ้าขั้นสูง (Reskill/Upskill)
ชะตากรรมของซัพพลายเออร์ชิ้นส่วนไทย: รอดหรือร่วง?
การเปลี่ยนผ่านสู่ Local Content War คือโอกาสสุดท้ายของซัพพลายเออร์ไทยในการปรับตัว:
- กลุ่มที่รอดและเติบโต: ผู้ผลิตชิ้นส่วนที่ไม่เกี่ยวข้องกับเครื่องยนต์สันดาปโดยตรง เช่น โรงงานผลิตยางรถยนต์, กระจก, ล้ออัลลอย, เบาะที่นั่ง, ชิ้นส่วนพลาสติกตกแต่งภายใน และชิ้นส่วนโครงสร้างตัวถัง กลุ่มนี้กำลังได้รับคำสั่งซื้อก้อนโตจากค่ายรถ EV จีนที่ต้องการทำตัวเลข Local Content ให้ผ่านเกณฑ์
- กลุ่มที่ต้องเร่งเปลี่ยนผ่าน: ผู้ผลิตระบบระบายความร้อน (Cooling Systems) และระบบปรับอากาศ ที่ต้องปรับตัวจากระบบเครื่องยนต์เดิมไปสู่ระบบ Thermal Management สำหรับแบตเตอรี่และมอเตอร์ไฟฟ้า
- กลุ่มที่เสี่ยงสูญพันธุ์: โรงงานกลึงเสื้อสูบ ลูกสูบ ท่อไอเสีย และถังน้ำมันเชื้อเพลิง หากไม่ปรับเปลี่ยนไลน์การผลิตไปสู่อุตสาหกรรมอื่น เช่น อากาศยาน หรืออุปกรณ์การแพทย์ จะไม่สามารถอยู่รอดได้ในทศวรรษหน้า
บทสรุป: อนาคตใหม่ของดีทรอยต์แห่งเอเชีย
การปรับโครงสร้างภาษีสรรพสามิต 3 Tiers ของนายเอกนิติและบอร์ด EV แม้จะสร้างแรงกระเพื่อมและความไม่พอใจให้กับผู้นำเข้ารถยนต์บางกลุ่มในระยะสั้น
แต่นี่คือ "การผ่าตัดใหญ่เชิงโครงสร้างที่จำเป็นอย่างยิ่งยวด" เพื่อให้แน่ใจว่า เมื่อคลื่นสึนามิของยานยนต์ไฟฟ้าพัดผ่านไป ประเทศไทยจะไม่เป็นเพียงแค่ "ตลาดผู้บริโภค" ที่ซื้อของคนอื่นมาใช้ แต่ยังคงรักษาความเป็น "มหาอำนาจฐานการผลิตและส่งออกยานยนต์เบอร์หนึ่งของภูมิภาคอาเซียน" ต่อไปได้อย่างมั่นคงและยั่งยืน