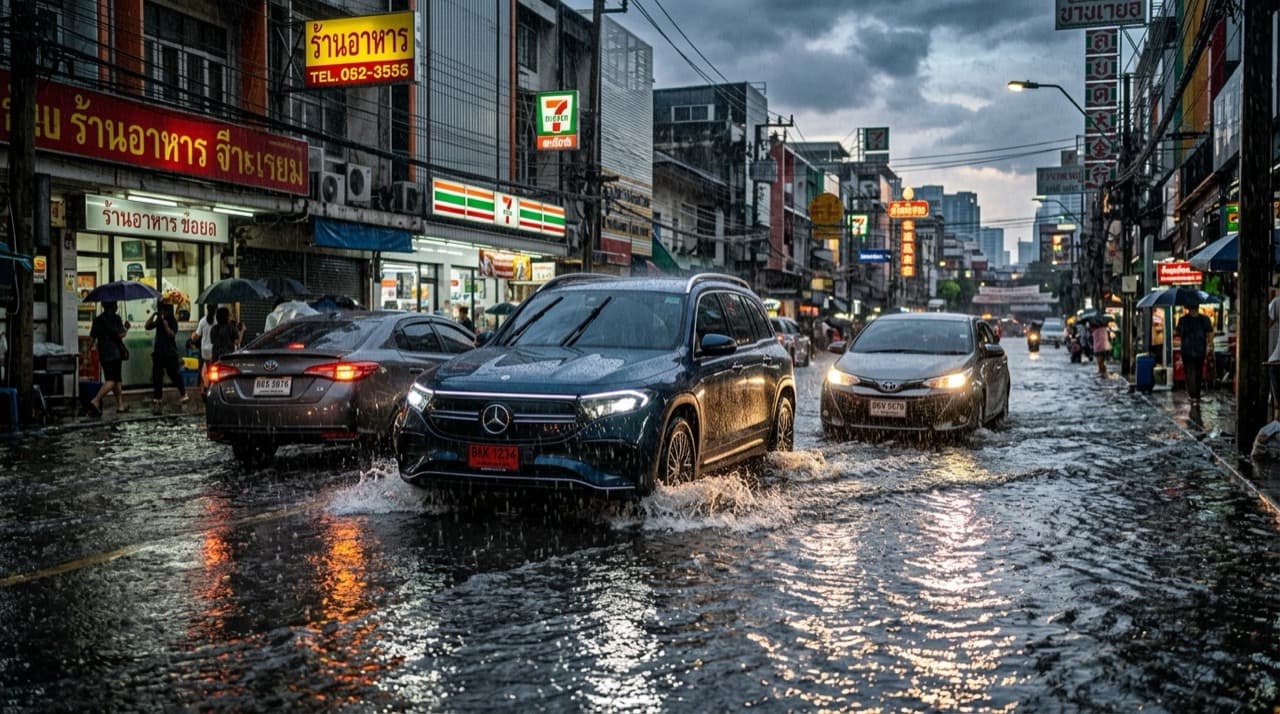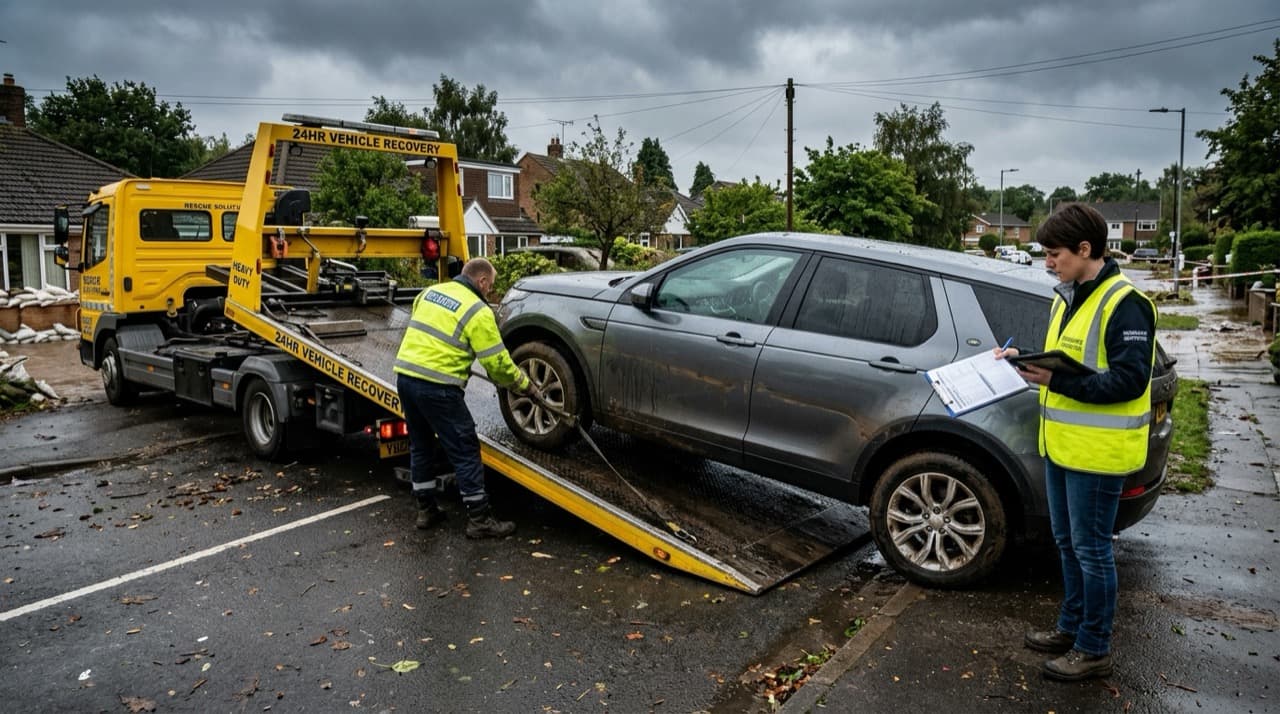
เมื่อเกิดวิกฤติน้ำท่วมฉับพลัน สิ่งแรกที่แล่นเข้ามาในหัวของเจ้าของรถยนต์ นอกเหนือจากความปลอดภัยของตัวเองและคนในครอบครัว คือ: "รถพังขนาดนี้ ประกันจะจ่ายไหม? เคลมได้เท่าไหร่? แล้วขั้นตอนต้องทำอย่างไรบ้าง?"
ในปี 2026 นี้ ปัญหาภัยพิบัติน้ำท่วมในประเทศไทยมีความถี่และรุนแรงขึ้น กฎเกณฑ์การประเมินค่าสินไหมทดแทนของสำนักงาน คปภ. (สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย) และสมาคมประกันวินาศภัยไทย ได้ถูกนำมาบังคับใช้อย่างเป็นมาตรฐาน เพื่อให้ทั้งผู้เอาประกันและบริษัทประกันมีความเข้าใจตรงกัน
บทความนี้สรุปทุกข้อสงสัยเกี่ยวกับการเคลมประกันรถน้ำท่วม ทั้งรถน้ำมันและรถยนต์ไฟฟ้า (EV) ไว้อย่างครบถ้วน
1. เช็กกรมธรรม์ในมือ: ประกันชั้นไหนคุ้มครอง "น้ำท่วม" บ้าง?
ไม่ใช่ประกันภัยทุกประเภทที่จะคุ้มครองความเสียหายจากน้ำท่วม คุณต้องตรวจสอบหน้าตารางกรมธรรม์ของตนเองในช่อง "ความเสียหายต่อตัวรถยนต์เนื่องจากภัยธรรมชาติ (รวมถึงน้ำท่วม)":
| ประเภทกรมธรรม์ | คุ้มครองน้ำท่วมหรือไม่? | รายละเอียดความคุ้มครอง |
|---|---|---|
| ประกันชั้น 1 | คุ้มครอง 100% | คุ้มครองความเสียหายจากน้ำท่วมทุกกรณี (ทั้งจอดแช่น้ำ และขับลุยน้ำ) ตามทุนประกัน |
| ประกันชั้น 2+ (มีออปชันน้ำท่วม) | คุ้มครอง | คุ้มครองเฉพาะกรมธรรม์ที่ระบุข้อความคุ้มครองภัยธรรมชาติ วงเงินมักอยู่ที่ 100,000 - 500,000 บาท |
| ประกันชั้น 2+ (แบบมาตรฐาน) | ไม่คุ้มครอง | คุ้มครองเฉพาะรถชนรถ และรถหาย/ไฟไหม้ ไม่คุ้มครองน้ำท่วม |
| ประกันชั้น 3+ | ไม่คุ้มครอง | คุ้มครองเฉพาะรถชนกับยานพาหนะทางบกเท่านั้น |
| ประกันชั้น 3 | ไม่คุ้มครอง | คุ้มครองเฉพาะความรับผิดต่อบุคคลภายนอก |
| พ.ร.บ. (ภาคบังคับ) | ไม่คุ้มครอง | คุ้มครองเฉพาะค่ารักษาพยาบาลและการบาดเจ็บของบุคคล ไม่คุ้มครองทรัพย์สิน |
สำหรับผู้ใช้รถยนต์ไฟฟ้า (EV): ตั้งแต่วันที่ 1 มกราคม 2024 เป็นต้นมา คปภ. ได้บังคับใช้ "กรมธรรม์ประกันภัยรถยนต์ไฟฟ้ามาตรฐาน" ซึ่งระบุความคุ้มครองชุดแพ็กแบตเตอรี่แรงดันสูงอย่างชัดเจน หากเกิดเหตุน้ำท่วมจนแบตเตอรี่เสียหาย ประกันชั้น 1 จะคุ้มครองการเปลี่ยนแบตเตอรี่ลูกใหม่ตามเงื่อนไขค่าเสื่อมราคาหรือสัดส่วนที่ระบุในสัญญา
2. เกณฑ์ประเมินความเสียหาย 5 ระดับของ คปภ. (Level A - E)
เพื่อไม่ให้เกิดข้อพิพาทเรื่องราคาค่าซ่อมระหว่างอู่ซ่อมกับบริษัทประกัน สมาคมประกันวินาศภัยไทยได้กำหนด เกณฑ์มาตรฐานความเสียหายจากน้ำท่วม 5 ระดับ ดังนี้:
[ เกณฑ์ความเสียหายจากน้ำท่วม 5 ระดับ ]
Level E: ท่วมมิดหลังคา / มิดแผงหน้าปัด ---> [ คืนทุนประกัน 100% (Total Loss) ]
Level D: ท่วมถึงเบาะนั่งส่วนบน / คอนโซล ---> [ ซ่อมหนัก หรือพิจารณาคืนทุน ]
Level C: ท่วมถึงเบาะนั่งส่วนล่าง         ---> [ รื้อซักพรม เบาะ กล่อง BCM ]
Level B: ท่วมถึงพื้นรถ / มิดพรม          ---> [ รื้อพรมตาก ทำความสะอาดระบบไฟล่าง ]
Level A: ท่วมถึงพื้นรถ แต่ไม่เข้าห้องโดยสาร -> [ ล้างช่วงล่าง เช็กระบบเบรก ]
ระดับ A: น้ำท่วมถึงพื้นรถยนต์ (ระดับต่ำกว่าพรมห้องโดยสาร)
- สภาพความเสียหาย: น้ำท่วมถึงช่วงล่าง แช่ล้อ จานเบรก ท่อพักไอเสีย แต่ยังไม่ซึมเข้าสู่ภายในห้องโดยสาร
- แนวทางซ่อม: ตรวจเช็กระบบเบรก ถ่ายน้ำมันเบรก ล้างอัดฉีดช่วงล่าง เปลี่ยนถ่ายน้ำมันเฟืองท้าย/เกียร์
- ค่าสินไหมเฉลี่ย: ประมาณ 8,000 – 10,000 บาท
ระดับ B: น้ำท่วมถึงพื้นห้องโดยสาร (พรมปูพื้นเปียกชุ่ม)
- สภาพความเสียหาย: น้ำแทรกซึมผ่านขอบประตูเข้ามาขังอยู่ใต้พรมห้องโดยสาร แช่รางเบาะนั่งและสายไฟที่เดินตามพื้น
- แนวทางซ่อม: ถอดรื้อพรมพื้นรถออกมาซักและอบแห้ง ตรวจสอบปลั๊กไฟและเซนเซอร์ถุงลมนิรภัยที่พื้น ซักเบาะนั่งคู่หน้าและหลัง
- ค่าสินไหมเฉลี่ย: ประมาณ 15,000 – 25,000 บาท
ระดับ C: น้ำท่วมถึงเบาะนั่งส่วนล่าง (ระดับครึ่งเบาะ)
- สภาพความเสียหาย: น้ำท่วมสูงเกินพรม ขังแช่เบาะนั่ง แผงข้างประตู และเริ่มแตะกล่องสมองกลควบคุมตัวถัง (BCM) ที่ติดตั้งอยู่ใต้คอนโซล
- แนวทางซ่อม: เปลี่ยนพรมใหม่ ซักฟื้นฟูหรือเปลี่ยนฟองน้ำเบาะ ตรวจเช็กและเปลี่ยนกล่องควบคุมอิเล็กทรอนิกส์ที่จมน้ำ ถ่ายน้ำมันเครื่องและของเหลวทั้งหมด
- ค่าสินไหมเฉลี่ย: ประมาณ 30,000 – 50,000 บาท
ระดับ D: น้ำท่วมถึงเบาะนั่งส่วนบน / ถึงแผงคอนโซลหน้า
- สภาพความเสียหาย: น้ำท่วมมิดเบาะนั่ง หน้าปัดเรือนไมล์ จออินโฟเทนเมนต์ แผงฟิวส์หน้ารถ และเครื่องยนต์จมน้ำเกือบทั้งหมด
- แนวทางซ่อม: ต้องรื้อระบบไฟฟ้าทั้งคัน เครื่องยนต์และเกียร์ต้องผ่าเปิดเช็กความเสียหาย (Overhaul) หรือเปลี่ยนชิ้นส่วนหลัก
- แนวทางชดเชย: หากประเมินค่าซ่อมแล้วเกินกว่า 70% ของทุนประกัน บริษัทประกันจะเสนอ "คืนทุนประกันภัยเต็มจำนวน (Total Loss)"
ระดับ E: น้ำท่วมมิดหลังคารถยนต์ (Submerged)
- สภาพความเสียหาย: ตัวรถจมอยู่ใต้น้ำทั้งคันเป็นเวลานาน โครงสร้าง ระบบไฟฟ้า กล่องควบคุม เครื่องยนต์ และระบบส่งกำลังเสียหาย 100%
- แนวทางชดเชย: จ่ายคืนทุนประกันภัย 100% ตามหน้าตารางกรมธรรม์ (Total Loss) โดยผู้เอาประกันต้องโอนเล่มทะเบียนและซากรถให้แก่บริษัทประกันภัย
3. Total Loss vs ซ่อมแซม: ได้เงินคืนเท่าไหร่?
[ กรณีซ่อมแซมได้ (Partial Loss) ]
ค่าซ่อม < 70% ของทุนประกัน
บริษัทประกันจ่ายค่าซ่อมตรงให้อู่ / ศูนย์บริการ
เจ้าของรถได้รถคันเดิมกลับไปใช้งาน

----------------------------------------------------

[ กรณีคืนทุนประกัน (Total Loss) ]
ค่าซ่อม > 70% ของทุนประกัน
บริษัทประกันจ่ายเงินก้อน = "ทุนประกันภัยเต็มจำนวน" ให้ผู้เอาประกัน
เจ้าของรถเซ็นโอนซากรถและเล่มทะเบียนให้บริษัทประกัน
ตัวอย่างการคำนวณ:
- คุณซื้อรถยนต์ราคา 1,000,000 บาท ทำประกันชั้น 1 มีทุนประกันอยู่ที่ 800,000 บาท
- หากเกิดน้ำท่วมระดับ D และศูนย์บริการประเมินราคาซ่อมรวมอะไหล่และค่าแรงอยู่ที่ 600,000 บาท (คิดเป็น 75% ของทุนประกัน ซึ่งเกินเกณฑ์ 70%)
- บริษัทประกันจะพิจารณาให้เป็น Total Loss: คุณจะได้รับเช็คเงินสดจำนวน 800,000 บาทเต็มจำนวน (หากติดไฟแนนซ์ บริษัทประกันจะจ่ายหนี้ปิดบัญชีให้ไฟแนนซ์ก่อน ส่วนต่างที่เหลือจึงโอนเข้าบัญชีคุณ)
4. 4 พฤติกรรมเสี่ยงที่ประกันอาจ "ปฏิเสธการเคลม"!
แม้คุณจะทำประกันชั้น 1 ไว้ แต่ในประมวลกฎหมายแพ่งและพาณิชย์และเงื่อนไขกรมธรรม์ มีข้อยกเว้นเรื่อง "ความประมาทเลินเล่ออย่างร้ายแรง" (Gross Negligence):
1. จงใจขับรถฝ่าแนวกั้นเตือนน้ำท่วมสูง
หากเจ้าหน้าที่ตำรวจหรือกรมทางหลวงมีป้ายเตือนและแผงกั้นชัดเจนว่า "ทางข้างหน้าน้ำท่วมสูง 1 เมตร ห้ามรถทุกชนิดผ่าน" แต่คุณยังคงฝืนขับรถลุยเข้าไป บริษัทประกันอาจยกข้อนี้ขึ้นมาปฏิเสธการจ่ายค่าสินไหมได้
2. สตาร์ทรถซ้ำขณะเครื่องดับกลางน้ำท่วม
ดังที่อธิบายในเรื่อง Hydrolock หากพิสูจน์ได้ว่าเครื่องยนต์แตกหักเนื่องจากการที่ผู้ขับขี่พยายามสตาร์ทซ้ำขณะรถแช่อยู่ในน้ำ ประกันอาจรับผิดชอบเฉพาะค่าลากรถและค่าซักพรม แต่ ไม่ครอบคลุมค่าซ่อมก้านสูบและบล็อกเครื่องยนต์
3. ไม่ลดความสูญเสียเมื่อมีโอกาส (Failure to Mitigate Loss)
ตัวอย่างเช่น น้ำเริ่มเอ่อท่วมลานจอดรถของคอนโดมิเนียมและนิติบุคคลแจ้งเตือนลูกบ้านล่วงหน้าหลายชั่วโมง แต่เจ้าของรถละเลยไม่ยอมเลื่อนรถไปยังชั้นที่สูงกว่า ทั้งที่อยู่ในวิสัยที่ทำได้
4. ดัดแปลงสภาพรถจนส่งผลต่อความเสียหาย
เช่น การดัดแปลงท่อไอดีให้อยู่ในตำแหน่งที่ต่ำกว่ามาตรฐานโรงงาน หรือการดัดแปลงกล่องแบตเตอรี่ในรถ EV จนสูญเสียมาตรฐานกันน้ำ
5. Checklist ขั้นตอนการเคลมประกันน้ำท่วมให้ผ่านฉลุย
หากรถของคุณประสบเหตุน้ำท่วม ให้ปฏิบัติตามลำดับขั้นตอนนี้ทันที:
[ ลำดับขั้นตอนการเคลมประกันรถน้ำท่วม ]
1. ถ่ายรูปและคลิปวิดีโอระดับน้ำรอบตัวรถ ป้ายทะเบียน และสภาพแวดล้อม
2. ถ่ายภาพระดับน้ำภายในห้องโดยสาร (หากสามารถเปิดประตูได้ปลอดภัย)
3. โทรแจ้งสายด่วนเคลมประกันภัยทันทีเพื่อลงบันทึกเวลาเกิดเหตุ
4. ระบุประเภทรถยก: "ขอรถสไลด์ออน (Slide-on) เท่านั้น ห้ามลากจูงล้อหมุน"
5. ขอใบรับรถและระบุสถานที่ปลายทาง (ศูนย์บริการมาตรฐานหรืออู่ในเครือ)
6. เตรียมเอกสาร: สำเนากรมธรรม์, สำเนาเล่มทะเบียน, สำเนาใบขับขี่บัตรประชาชน
คำแนะนำเรื่องรถยก: ประกันภัยชั้น 1 ส่วนใหญ่มีบริการช่วยเหลือฉุกเฉิน 24 ชม. (Roadside Assistance) ฟรีค่ารถยกในระยะทาง 20-50 กม.แรก ให้โทรเรียกรถยกผ่านบริษัทประกันโดยตรงเพื่อความสะดวกรวดเร็วและมีหลักฐานในระบบบันทึกชัดเจน
สรุป
ประกันภัยรถยนต์คือเกราะป้องกันทางการเงินที่ดีที่สุดเมื่อต้องเผชิญกับอุทกภัย แต่สิ่งสำคัญคือการรู้สิทธิและเข้าใจเงื่อนไขกรมธรรม์ การเก็บหลักฐานภาพถ่ายอย่างละเอียด และการไม่กระทำการใดๆ ที่เข้าข่ายความประมาทเลินเล่อ จะช่วยให้คุณได้รับค่าสินไหมทดแทนอย่างเป็นธรรมและรวดเร็วที่สุด