ในโลกธุรกิจยานยนต์ดั้งเดิม เมื่อค่ายรถต้องการเงินทุนไปสร้างรถยนต์รุ่นใหม่ พวกเขาต้องออกหุ้นกู้หรือกู้ยืมเงินจากสถาบันการเงินโดยต้องจ่ายดอกเบี้ยระดับ 4–7% ต่อปี แต่สำหรับ Tesla พวกเขาได้เปลี่ยน "ความคลั่งไคล้ในแบรนด์" ให้กลายเป็นเครื่องมือทางการเงินที่ทรงพลังที่สุดอย่างหนึ่ง นั่นคือ การระดมทุนผ่านเงินมัดจำล่วงหน้าแบบไร้ดอกเบี้ย (Zero-Interest Customer Deposit)
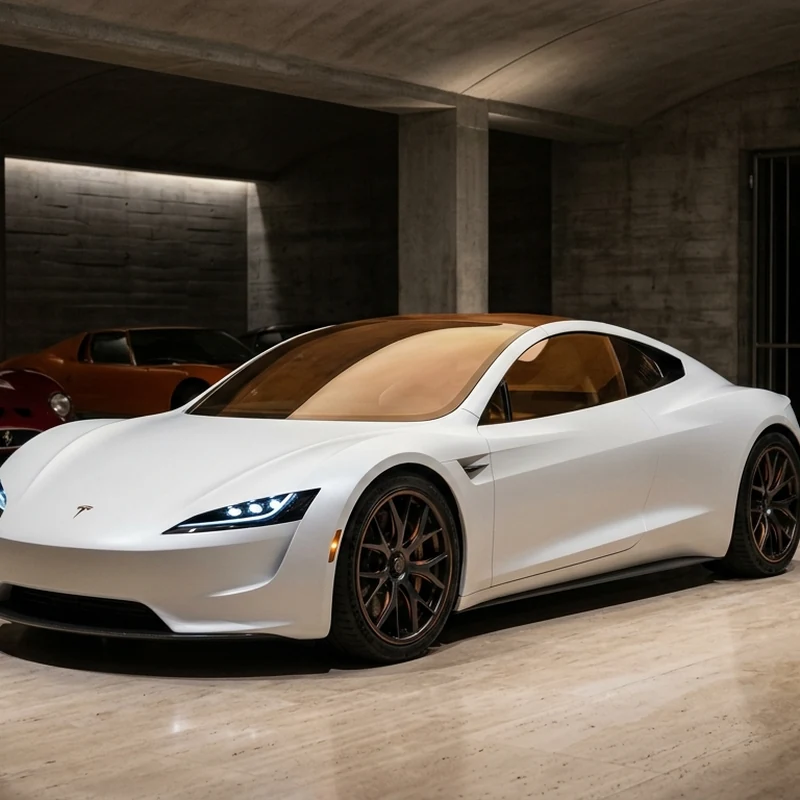
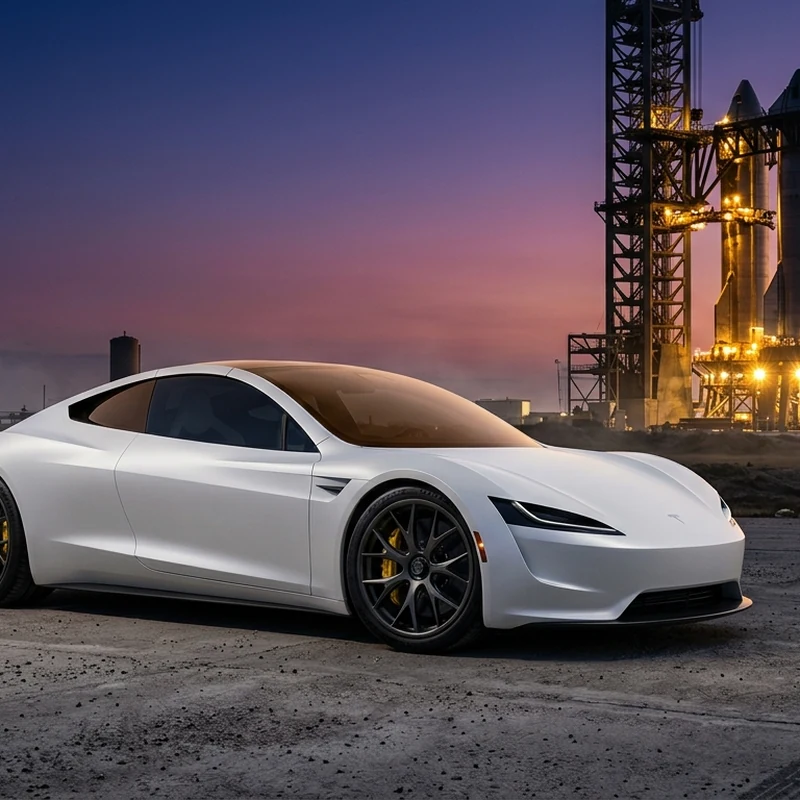
เมื่อ Tesla เปิดตัว Roadster 2026 โฉมเตรียมผลิตจริงที่เมือง McGregor รัฐเท็กซัส พร้อมระบุเป้าหมายเริ่มการผลิตในปี 2028 และเปิดรับเงินจองก้อนใหม่ทั่วโลกรวมถึงในประเทศไทย นี่คือจังหวะที่ดีที่สุดในการกางตัวเลขทางเศรษฐศาสตร์เพื่อดูว่า โมเดลเงินมัดจำข้ามทศวรรษนี้ทำงานอย่างไร และใครคือผู้ได้ประโยชน์ตัวจริง
1. ต้นทุนค่าเสียโอกาส (Opportunity Cost) ของผู้จองปี 2017: เงิน 250,000 ดอลลาร์ที่หายไปในเวลา 11 ปี
ย้อนกลับไปในเดือนพฤศจิกายน 2017 เมื่อ Tesla เปิดตัว Roadster ต้นแบบครั้งแรก บริษัทได้เปิดรับจอง 2 รูปแบบในสหรัฐอเมริกา:
- รุ่นปกติ: วางเงินมัดจำ 50,000 ดอลลาร์สหรัฐ (~1.65 ล้านบาท)
- รุ่นพิเศษ Founders Series (จำกัด 1,000 คัน): ต้องวางเงินมัดจำเต็มจำนวน 250,000 ดอลลาร์สหรัฐ (~8.25 ล้านบาท) ภายใน 10 วัน
หากผู้จองทั้ง 1,000 คันในรุ่น Founders Series จ่ายเงินครบทั้งหมด เท่ากับว่า Tesla ได้รับเงินสดปลอดดอกเบี้ยไปหมุนเวียนในบริษัททันทีถึง 250 ล้านดอลลาร์สหรัฐ (กว่า 8,250 ล้านบาท) ในช่วงที่บริษัทยังเผชิญวิกฤตการผลิต Model 3 ("Production Hell")
แต่ในมุมของผู้บริโภคที่วางเงิน 250,000 ดอลลาร์ตั้งแต่วันที่ 16 พฤศจิกายน 2017 และต้องรอรับรถในปี 2028 (รวมระยะเวลา 11 ปีเต็ม) ลองมาดูกันว่าต้นทุนค่าเสียโอกาสทางการเงินนั้นสูงเพียงใด:
| ทางเลือกการนำเงิน $250,000 ไปลงทุนเมื่อ พ.ย. 2017 | มูลค่าโดยประมาณในเดือนตุลาคม 2026 (ผ่านมา 9 ปี) | ผลต่างค่าเสียโอกาสเทียบกับการวางมัดจำไร้ดอกเบี้ย |
|---|---|---|
| วางเงินมัดจำ Tesla Roadster Founders Series | $250,000 (มูลค่าเงินต้นคงเดิม ไม่ได้รับดอกเบี้ย) | สูญเสียอำนาจซื้อจากเงินเฟ้อสะสมราว 25–30% |
| ฝากพันธบัตรรัฐบาลสหรัฐฯ / กองทุนตลาดเงิน (เฉลี่ย 3.5% ต่อปี) | ~$340,000 (~11.2 ล้านบาท) | เสียโอกาสรับดอกเบี้ยทบต้นราว $90,000 (~3 ล้านบาท) |
| ลงทุนในดัชนี S&P 500 | ~$650,000+ (~21.4 ล้านบาท) | เสียโอกาสผลตอบแทนตลาดหุ้นราว $400,000 (~13.2 ล้านบาท) |
| ซื้อหุ้น Tesla (TSLA) ในวันเปิดตัว พ.ย. 2017 (ราคาปรับพาร์แล้วราว $21/หุ้น) | มากกว่า $3,500,000+ (~115+ ล้านบาท) | เสียโอกาสสร้างความมั่งคั่งระดับซื้อ Roadster ได้มากกว่า 10 คัน |
[!IMPORTANT] บทเรียนทางการเงินที่ชัดเจนที่สุด: คนที่เชื่อมั่นในวิสัยทัศน์ของ Elon Musk ในปี 2017 แล้วนำเงิน 250,000 ดอลลาร์ไปซื้อ หุ้น TSLA แทนการวางมัดจำซื้อ รถยนต์ Roadster วันนี้มีเงินมากพอที่จะซื้อไฮเปอร์คาร์ได้ทั้งคอลเลกชันและยังมีเงินเหลืออีกหลายสิบล้านบาท
2. โครงสร้างเงินจองในประเทศไทยปี 2026: ทำไมต้องโอนเกือบ 1.8 ถึง 8.9 ล้านบาทภายใน 10 วัน?
ในการเปิดจองรอบใหม่เดือนตุลาคม 2026 นี้ Tesla ประเทศไทย ได้กำหนดโครงสร้างเงินมัดจำแบบ 2 ขั้นตอน (Two-Step Commitment) ที่เข้มข้นไม่แพ้เดิม:
- Roadster Performance: รูดบัตรเครดิตมัดจำแรก 178,000 บาท และต้องโอนเงินผ่านธนาคารเพิ่มอีก 1,598,000 บาท ภายใน 10 วัน (รวมเงินมัดจำ 1,776,000 บาท)
- Roadster Thrust: นอกเหนือจากเงินมัดจำก้อนแรกแล้ว ต้องชำระเงินมัดจำเพิ่มเติมสูงถึง 8,695,000 บาท (รวมวงเงินจองคิวเกือบ 8.87 ล้านบาท)
คำถามคือ ทำไม Tesla ไม่เปิดรับจองด้วยเงินหลักหมื่นบาทเหมือนตอนเปิดจอง Cybertruck? คำตอบมี 3 มิติเชิงกลยุทธ์:
- การกรอง Speculators และนักปั่นใบจอง: ตอนที่ Tesla เปิดจอง Cybertruck ด้วยเงินเพียง 100 ดอลลาร์ มียอดจองเข้ามากว่า 2 ล้านคัน แต่เมื่อถึงเวลาส่งมอบจริง อัตราการเปลี่ยนใบจองเป็นยอดซื้อจริง (Conversion Rate) กลับต่ำมาก การตั้งกำแพงเงินสดระดับ 1.77 ล้านบาท ถึง 8.87 ล้านบาทที่ต้องโอนจริงภายใน 10 วัน จึงเป็นการคัดเฉพาะกลุ่ม Ultra-High-Net-Worth Individuals (UHNWI) ที่มีความพร้อมทางการเงินของจริงเท่านั้น
- การล็อกต้นทุนการผลิตชิ้นส่วนพิเศษ (Aerospace Supply Chain): ชิ้นส่วนอย่างถังแรงดันคาร์บอนไฟเบอร์ COPV, หัวฉีดก๊าซไทเทเนียม และกระจกเคลือบทองคำ ไม่ใช่อะไหล่ที่มีซัพพลายเออร์ผลิตสต็อกไว้ การเก็บเงินสดก้อนใหญ่ล่วงหน้าช่วยให้ Tesla รู้จำนวนการสั่งผลิตที่แม่นยำโดยไม่ต้องแบกรับความเสี่ยงสต็อกจม
- จิตวิทยา Sunk Cost & Veblen Good: ในตลาดสินค้าอัลตราลักชัวรี ยิ่งเงื่อนไขการได้มาซึ่งสินค้ามีความยากและต้องวางเงินก้อนโตเท่าไร คุณค่าทางสังคม (Social Signaling) ของใบจองนั้นก็ยิ่งสูงขึ้นตามหลักสินค้า Veblen Good
สำหรับผู้ที่ต้องการวางแผนการเงินในการซื้อรถยนต์ไฟฟ้าใช้งานจริงอย่างคุ้มค่าและคำนวณดอกเบี้ยเปรียบเทียบกับเงินดาวน์ สามารถใช้งาน เครื่องมือคำนวณไฟแนนซ์รถไฟฟ้า และตรวจสอบแนวโน้มมูลค่ารถมือสองได้ที่ วิเคราะห์ค่าเสื่อมราคารถไฟฟ้าในไทย
บทวิเคราะห์ของจอน: แยกให้ออกระหว่าง "การซื้อของเล่นมหาเศรษฐี" กับ "การบริหารสภาพคล่อง"
หากคุณเป็นนักสะสมที่มีสินทรัพย์สภาพคล่องระดับหลายร้อยหรือหลายพันล้านบาท การวางเงิน 1.77 ล้านบาท หรือ 8.87 ล้านบาททิ้งไว้ 2–3 ปีเพื่อแลกกับการได้เป็นเจ้าของรถประวัติศาสตร์อย่าง Tesla Roadster 2026 กลุ่มแรกในประเทศไทย ย่อมไม่ใช่ปัญหาทางการเงิน และให้ความสุขทางใจในฐานะของสะสมชิ้นเอก
แต่หากมองด้วยแว่นตาของนักการเงินและผู้บริหารธุรกิจ โมเดลของ Tesla Roadster คือกรณีศึกษาระดับตำราเรียนของการทำ Negative Working Capital หรือการดึงเงินสดของลูกค้ามาใช้พัฒนาเทคโนโลยีล่วงหน้าโดยไม่มีต้นทุนดอกเบี้ย ซึ่งเป็นกลยุทธ์ที่แสดงให้เห็นว่า อำนาจต่อรองสูงสุดของแบรนด์ไม่ได้วัดกันที่ยอดขายเพียงอย่างเดียว แต่วัดกันที่ว่า "ลูกค้ายอมจ่ายเงินสดก้อนโตให้คุณถือไว้ล่วงหน้ากี่ปีก่อนที่สินค้าจะผลิตเสร็จ"