เมื่อระดับน้ำลดลง สิ่งแรกที่เจ้าของบ้านส่วนใหญ่รีบทำด้วยความกระตือรือร้นคือ: "การคว้าสายยาง แปรงขัด และน้ำยาล้างห้องน้ำ มาฉีดล้างคราบโคลนออกจากผนังบ้านและยกเฟอร์นิเจอร์ที่พังออกไปกองทิ้งหน้าบ้านให้เกลี้ยงเกลา"
แต่ในมุมของบริษัทประกันภัยและการเรียกร้องค่าสินไหมทดแทน: "การรีบล้างบ้านและโยนของทิ้งโดยไม่มีหลักฐาน คือความผิดพลาดอันดับ 1 ที่ทำให้เจ้าของบ้านถูกหักเงินเคลม หรือถูกปฏิเสธค่าสินไหมไปอย่างน่าเสียดาย!"
หลายคนไม่ทราบด้วยซ้ำว่า บ้านที่ตนเองผ่อนอยู่กับธนาคารมี "ประกันอัคคีภัยและภัยพิบัติน้ำท่วม" คุ้มครองอยู่ และมีสิทธิ์เรียกร้องค่าชดเชยได้นับหมื่นถึงหลักแสนบาท บทความนี้คือคู่มือฉบับปฏิบัติการที่จะช่วยให้คุณเคลมประกันบ้านน้ำท่วมได้อย่างรวดเร็วและได้เงินเต็มสิทธิ์ที่สุดในปี 2026
1. เช็กกรมธรรม์ในมือ: ประกันบ้านแบบไหนที่จ่ายค่าน้ำท่วม?
เปิดดูหน้าตารางกรมธรรม์ประกันอัคคีภัยของคุณ แล้วตรวจสอบหมวด "ภัยธรรมชาติและภัยน้ำท่วม (Flood Peril)":
[ ประเภทความคุ้มครองประกันบ้านน้ำท่วม ]

1. ประกันอัคคีภัยภาคบังคับ (มาตรฐานสินเชื่อบ้าน):
   - คุ้มครองไฟไหม้ ฟ้าผ่า ระเบิด
   - ภัยน้ำท่วมมักเป็น "วงเงินขยายพิเศษ": จ่ายตามความเสียหายจริงแต่ไม่เกิน 10,000 - 30,000 บาท

2. ประกันอัคคีภัยแบบเพิ่มความคุ้มครองภัยธรรมชาติ (All Risks / Home Care):
   - มีการระบุ Sub-limit สำหรับภัยน้ำท่วมชัดเจน เช่น 100,000 - 500,000 บาท
   - มีเงื่อนไข Deductible (ความรับผิดส่วนแรก) เช่น 5,000 - 10,000 บาทแรก

3. ประกันภัยพิบัติแห่งชาติ (Catastrophe Insurance):
   - คุ้มครองเมื่อรัฐบาลประกาศเป็นเขตภัยพิบัติฉุกเฉิน จ่ายค่าสินไหมแบบเป็นเปอร์เซ็นต์ของทุนประกัน
สิ่งปลูกสร้าง (Building) vs ทรัพย์สินภายใน (Contents)
คุณต้องดูว่ากรมธรรม์ของคุณคุ้มครองเฉพาะ "ตัวอาคาร" หรือครอบคลุม "เฟอร์นิเจอร์และทรัพย์สินภายใน" ด้วย:
- สิ่งปลูกสร้าง (Building): คลุมเฉพาะโครงสร้างบ้าน, ผนัง, สีทาบ้าน, หลังคา, พื้นกระเบื้อง, ประตู, หน้าต่าง, และ เฟอร์นิเจอร์บิวต์อินที่ยึดติดกับโครงสร้าง (Built-in)
- ทรัพย์สินภายใน (Contents): คลุมเฟอร์นิเจอร์ลอยตัว (โซฟา, โต๊ะกินข้าว, เตียง), ตู้เย็น, เครื่องซักผ้า, ทีวี, และเสื้อผ้า
2. กฎ 4 ข้อในการบันทึกภาพถ่ายและวิดีโอ (Photo Evidence Rules)
ก่อนที่จะลงมือหยิบไม้กวาดหรือเปิดสายยางฉีดน้ำ ให้ใช้สมาร์ทโฟนของคุณบันทึกหลักฐานตามกฎ 4 ข้อนี้ทันที:
[ เช็กลิสต์การถ่ายภาพเคลมประกันให้ผ่านฉลุย ]
1. ถ่ายภาพป้ายทะเบียนบ้าน + ระดับน้ำภายนอกตัวบ้าน
2. ถ่ายภาพ "คราบรอยน้ำ" (Water Mark) บนผนังบ้านทุกห้อง
3. ถ่ายภาพกว้าง (Wide Shot) ให้เห็นสภาพรวมของห้อง
4. ถ่ายภาพเจาะลึก (Close-up Shot) ชี้ให้เห็นความเสียหายของอุปกรณ์แต่ละชิ้น
ทำไม "รอยคราบน้ำท่วม (Water Mark)" จึงสำคัญที่สุด?
- เจ้าหน้าที่สำรวจภัย (Surveyor / Loss Adjuster) ไม่ได้มาเห็นบ้านคุณในวันที่น้ำท่วมสูงสุด
- รอยคราบโคลนที่ติดค้างอยู่บนผนังปูนหรือกรอบประตู คือหลักฐานทางวิทยาศาสตร์ชิ้นเดียวที่ยืนยันว่า "น้ำท่วมสูงถึงระดับกี่เซนติเมตร"
- เทคนิคการถ่าย: ให้หา ตลับเมตร หรือ ไม้บรรทัด มาทาบวัดระดับความสูงจากพื้นดินขึ้นไปถึงรอยคราบน้ำ แล้วถ่ายรูปให้เห็นตัวเลขความสูงชัดเจน (เช่น ระดับน้ำท่วม 65 ซม.)
3. เอกสารและบัญชีรายการทรัพย์สินเสียหาย (Proof of Loss)
บริษัทประกันจะไม่อนุมัติเงินก้อนลอยๆ หากไม่มีเอกสารยืนยันความเสียหาย ให้คุณจัดทำแฟ้มเอกสารดังนี้:
[ แฟ้มเอกสารเรียกร้องค่าสินไหมทดแทน ]
1. สำเนากรมธรรม์ประกันภัย
2. สำเนาบัตรประชาชน และสำเนาทะเบียนบ้านที่เกิดเหตุ
3. สำเนาโฉนดที่ดิน หรือสัญญาจำนองธนาคาร
4. "หนังสือรับรองผู้ประสบภัยพิบัติ" (ออกโดย อบต. / เทศบาล / สำนักงานเขต)
5. ใบรายการทรัพย์สินเสียหาย (Inventory of Damaged Property)
6. ใบเสนอราคาค่าซ่อมจากผู้รับเหมา / ใบเสร็จรับเงินค่าใช้จ่ายจริง
การทำบัญชีทรัพย์สินเสียหาย (Damaged Property List)
ทำตารางสรุปรายการทรัพย์สินที่เสียหายอย่างเป็นระบบ:
| ลำดับ | รายการทรัพย์สิน | ยี่ห้อ / รุ่น | อายุการใช้งาน | ราคาที่ซื้อมา | มูลค่าความเสียหายโดยประมาณ |
|---|---|---|---|---|---|
| 1 | ประตูไม้ห้องนอนชั้นล่าง (บวมโก่ง) | ไม้สักแท้ 2 บาน | 3 ปี | 12,000 บ. | 12,000 บ. |
| 2 | พื้นไม้ลามิเนตห้องโถง (บวมพอง) | 45 ตารางเมตร | 2 ปี | 25,000 บ. | 25,000 บ. |
| 3 | ตู้เย็น 2 ประตู (คอมเพรสเซอร์จมน้ำ) | ยี่ห้อ A 11 คิว | 4 ปี | 14,900 บ. | 7,500 บ. (ค่าซ่อม/ค่าเสื่อม) |
| 4 | เคาน์เตอร์ครัวบิวต์อินไม้อัด | สั่งทำพิเศษ | 3 ปี | 45,000 บ. | 35,000 บ. |
4. ค่าใช้จ่ายแฝงที่หลายคนไม่รู้ว่า "เบิกประกันได้"!
นอกจากค่าซ่อมโครงสร้างและค่าเครื่องใช้ไฟฟ้าแล้ว กรมธรรม์ประกันบ้านส่วนใหญ่ยังมีหมวดความคุ้มครองพิเศษที่สามารถเบิกได้:
[ ค่าใช้จ่ายแฝงที่เบิกเคลมได้ ]
✔ ค่าใช้จ่ายในการขนย้ายซากปรักหักพัง (Debris Removal): ค่าจ้างรถบรรทุกขนเฟอร์นิเจอร์พังไปทิ้ง
✔ ค่าแรงทำความสะอาดบ้านและล้างโคลน (Cleaning Expenses): ค่าจ้างแม่บ้านหรือบริษัทล้างบ้าน
✔ ค่าดูดสิ่งปฏิกูลและล้างถังบำบัดน้ำเสีย (Septic Pumping Service): มีใบเสร็จจากบริษัทดูดส้วม
✔ ค่าที่พักอาศัยชั่วคราว (Temporary Accommodation): ค่าเช่าห้องพักหรือโรงแรมขณะบ้านยังซ่อมแซมไม่เสร็จ (หากระบุในกรมธรรม์)
คำแนะนำเรื่องใบเสร็จรับเงิน: ทุกครั้งที่จ้างช่างมาสกัดกระเบื้อง, จ้างแรงงานมาล้างบ้าน, หรือจ้างรถยกของ ให้ออกเอกสารใบเสร็จรับเงิน (Receipt) หรือใบสำคัญรับเงิน (Payment Voucher) พร้อมแนบสำเนาบัตรประชาชนของผู้รับเงิน เพื่อใช้เป็นหลักฐานแนบเบิกประกันได้เต็มจำนวน
5. เทคนิคการเจรจากับเจ้าหน้าที่สำรวจภัย (Loss Adjuster Negotiation)
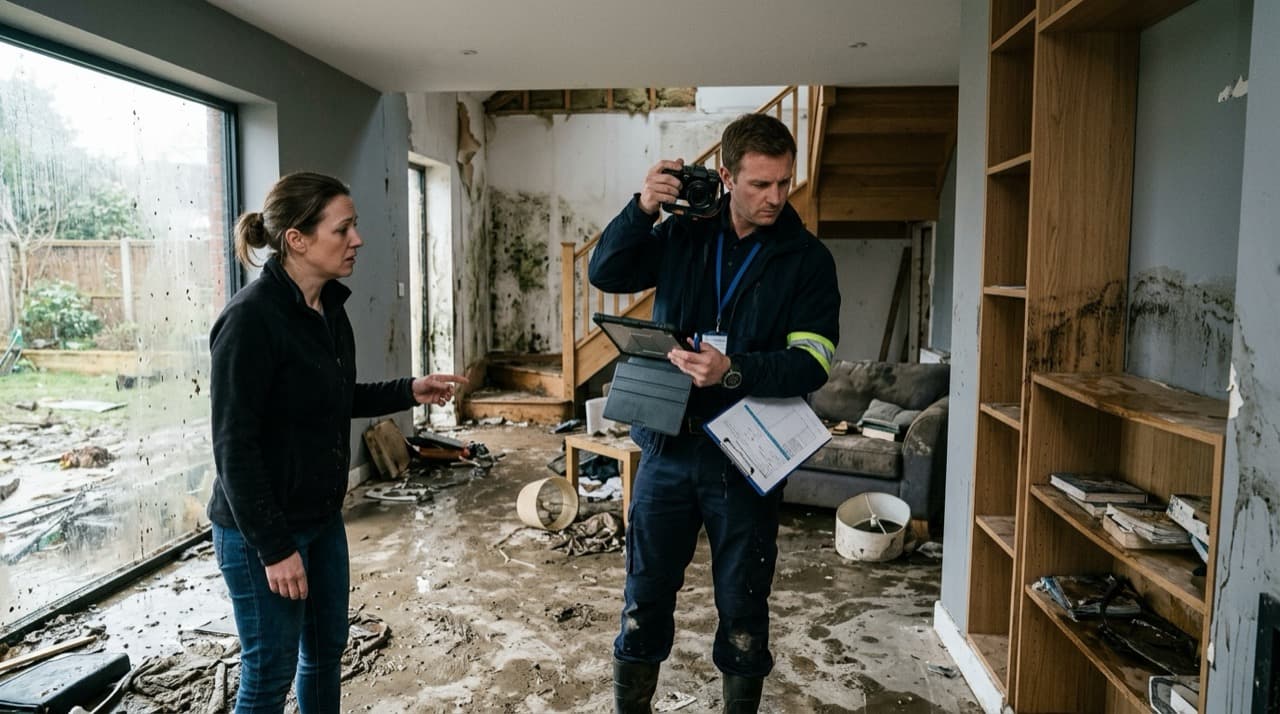
- นัดหมายสำรวจพื้นที่ร่วมกัน: ในวันที่เจ้าหน้าที่บริษัทประกันเข้ามาตรวจสอบบ้าน เจ้าของบ้านควรอยู่ด้วยตนเองเสมอ เพื่อพาเดินชี้จุดเสียหายที่ซ่อนอยู่ เช่น จุดต่อสายไฟในผนังที่ชื้น, รอยแตกร้าวของปูนใต้บันได, หรือกลิ่นอับในตู้บิวต์อิน
- อย่ารีบเซ็นยอมรับยอดเงินหากยังไม่ตรวจสอบ: เจ้าหน้าที่อาจเสนอตัวเลขชดเชยขั้นต้น หากคุณเห็นว่าตัวเลขประเมินต่ำกว่าค่าจ้างช่างจริงในท้องตลาดมาก ให้ขอเวลาตรวจสอบใบเสนอราคาของผู้รับเหมา 2-3 เจ้าก่อนส่งโต้แย้งกลับไป
- การคิดค่าเสื่อมราคา (Depreciation): ประกันมักจะหักค่าเสื่อมของทรัพย์สินตามอายุการใช้งาน (ประมาณปีละ 10-15%) แต่สำหรับโครงสร้างอาคารปูนและสีทาบ้าน สามารถเจรจาขอรับค่าสินไหมทดแทนตามราคาซ่อมแซมจริง (Replacement Cost) ได้
สรุปภาพรวม
การทำประกันภัยบ้านคือการซื้อความสบายใจ แต่การรู้ขั้นตอนการรักษาสิทธิ์และการเตรียมเอกสารหลักฐานอย่างมืออาชีพ จะช่วยเปลี่ยนความเสียหายจากภัยธรรมชาติ ให้กลับกลายเป็นเงินทุนในการฟื้นฟูบ้านของคุณให้กลับมาสวยงาม มั่นคง และอบอุ่นได้รวดเร็วที่สุดหลังวิกฤติน้ำลด